Domain tcim.de kaufen?
Wir ziehen mit dem Projekt
tcim.de um.
Sind Sie am Kauf der Domain
tcim.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tcim.de kaufen?
Wie wirkt sich die Erhöhung der Umsatzgrenze auf kleinere Unternehmen aus? Wann sollte eine Firma die Umsatzgrenze erhöhen?
Die Erhöhung der Umsatzgrenze ermöglicht es kleinen Unternehmen, mehr Umsatz zu generieren und ihr Geschäft auszubauen. Eine Firma sollte die Umsatzgrenze erhöhen, wenn sie das Potenzial hat, mehr Kunden zu gewinnen und ihren Umsatz zu steigern. Es ist wichtig, die Auswirkungen einer erhöhten Umsatzgrenze auf die finanzielle Stabilität und das Wachstum des Unternehmens zu berücksichtigen. **
Ab welcher Umsatzgrenze müssen Unternehmen Mehrwertsteuer abführen?
Unternehmen müssen Mehrwertsteuer abführen, wenn ihr Jahresumsatz 22.000 Euro übersteigt. Die Mehrwertsteuer beträgt in Deutschland 19%. Unternehmen müssen die Mehrwertsteuer an das Finanzamt abführen. **
Ähnliche Suchbegriffe für Umsatzgrenze
Top-Angebote
Produkte zum Begriff Umsatzgrenze:
-
Beratung und Case Management, Fachbücher von Rainer Wolf WendtBeratung ist ein zentraler Bestandteil von Diensten am Menschen. In besonderer Weise gehört sie bei Sorgen und zur Versorgung von Personen zu einem Case Management, das steuernd zur Lösung oder Bewältigung von Problemen hinführt. Die Beiträge im Buch behandeln das Konzept einer sorgenden Beratung in Unterscheidung von anderer Fachberatung und die Beratungspraxis in Anwendungsbereichen des Case Managements.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovation Management in Sustainable Chemistry, Fachbücher von Gadi RothenbergDie Einbringung des wichtigen Themas der nachhaltigen Chemie in den Kontext industrieller Anwendungen und Prozesse steigert das Know-how von Studierenden der Chemie und des Chemieingenieurwesens, indem akademisches Wissen mit den realen Erfahrungen ihres zukünftigen Berufslebens verknüpft wird. Darüber hinaus bietet dieses Buch die Methodik für Studierende der Betriebswirtschaft und Innovation, um Projekte zu bewerten, sowie für Fachkräfte mit Weiterbildungsbedarf.55,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
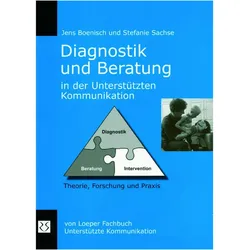
Diagnostik und Beratung in der Unterstützten Kommunikation, Fachbücher von Jens Boenisch, Stefanie SachseDiagnostik und Beratung werden häufig getrennt voneinander dargestellt und diskutiert. In der Unterstützten Kommunikation sind sie jedoch untrennbar miteinander verbunden: Diagnostik vollzieht sich in Beratungssituationen ebenso wie sich Beratungsanlässe aus der Diagnostik ergeben. Die Chancen, die aus der praktizierten Einheit von Diagnostik und Beratung resultieren, sind zentrale Themen dieses Buches. Eine Synthese aus theoretischen Konzepten, Forschungsergebnissen und Praxisreflexionen liefert gleichermassen wissenschaftliche Erkenntnisse und Hinweise für die Diagnose- und Förderpraxis. Die Autoren stellen ein neues diagnostisches Instrumentarium mit dem Ziel der Interventionsplanung vor. Die Handreichung UK-Diagnostik wird in einem ausführlichen Manual erläutert und ihre Anwendung anhand von Beispielen dargestellt. Alle Materialien stehen als Vorlagen zum Praxiseinsatz zur Verfügung. Die enge Verbindung von Diagnostik, Beratung und Intervention wird vertiefend anhand von Praxisbeispielen dargestellt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ISE Strategic Management of Technological Innovation, Fachbücher von Melissa SchillingMelissa Schillings "Strategic Management of Technological Innovation" ist der führende Text zum Thema Innovationsstrategie weltweit. Das Buch behandelt das Thema Innovationsmanagement als strategischen Prozess und ist so strukturiert, dass es den strategischen Managementprozess widerspiegelt, der in den meisten Strategielehrbüchern verwendet wird. Es reicht von der Bewertung der Wettbewerbsdynamik einer Situation über die Strategieformulierung bis hin zur Strategieumsetzung. Während das Buch praktische Anwendungen und Beispiele betont, bietet es auch eine systematische Abdeckung der bestehenden Forschung sowie Fussnoten, die zu weiterführenden Lektüren anregen. Es ist als Haupttext für Kurse in strategischem Management, Innovation und Produktentwicklung konzipiert und berücksichtigt die Bedürfnisse sowohl von Betriebswirtschafts- als auch von Ingenieurstudenten.56,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen?
Die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen, liegt bei 17.500 Euro pro Jahr. Wenn der Umsatz diese Grenze überschreitet, wird das Einkommen auf das ALG2 angerechnet und kann zu einer Kürzung oder Streichung der Leistungen führen. Es ist wichtig, dass Kleinunternehmer ihre Einnahmen und Ausgaben genau dokumentieren, um die Umsatzgrenze einzuhalten und Probleme mit dem ALG2 zu vermeiden. **
-
Was ist ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro?
Ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro bezieht sich auf die Kleinunternehmerregelung in Deutschland. Diese Regelung ermöglicht es Unternehmen, von der Umsatzsteuer befreit zu sein, solange der Jahresumsatz 12.350 Euro nicht übersteigt. Das Unternehmen muss keine Umsatzsteuer an das Finanzamt abführen, kann jedoch auch keine Vorsteuer geltend machen. **
-
Welche Umsatzgrenze gilt für Kleinunternehmer, um von der Umsatzsteuer befreit zu werden?
Die Umsatzgrenze für Kleinunternehmer beträgt 22.000 Euro im Jahr. Wenn der Umsatz diese Grenze nicht überschreitet, sind sie von der Umsatzsteuer befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer ausweisen. **
-
Was ist die Umsatzgrenze für Kleinunternehmer, die zur Befreiung von der Umsatzsteuerpflicht führt?
Die Umsatzgrenze für Kleinunternehmer liegt bei 22.000 Euro pro Jahr. Wenn der Umsatz des Kleinunternehmers diese Grenze nicht übersteigt, ist er von der Umsatzsteuerpflicht befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. **

Was ist die Umsatzgrenze, bei der ein Unternehmen steuerrechtlich als Kleinunternehmen eingestuft wird?
Die Umsatzgrenze für Kleinunternehmen beträgt in Deutschland 22.000 Euro im Jahr. Unternehmen, die diesen Betrag nicht überschreiten, sind von der Umsatzsteuer befreit. Sie können außerdem die Kleinunternehmerregelung in Anspruch nehmen und sind somit nicht verpflichtet, Umsatzsteuer auszuweisen. **
Was ist die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren?
Die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren, liegt in Deutschland bei 600.000 Euro pro Jahr. Unternehmen, die diese Grenze nicht überschreiten, können von der Kleinunternehmerregelung Gebrauch machen und sind von der Umsatzsteuer befreit. Kleine Unternehmen mit einem Umsatz zwischen 17.500 Euro und 50.000 Euro können außerdem die Kleinunternehmerregelung für die Einkommensteuer in Anspruch nehmen. **
Top-Angebote
Produkte zum Begriff Umsatzgrenze:
-
Kommunikation im Change Management, Fachbücher von Arzu CevatliBachelorarbeit aus dem Jahr 2007 im Fachbereich Medien und Kommunikation - Öffentlichkeitsarbeit, Werbung, Marketing, Soziale Medien, Note: 1,5, Universität Freiburg (Schweiz), 57 Quellen im Literaturverzeichnis, Sprache: Deutsch. Zusammenfassung: Bei der Betrachtung der täglich aktualisierten Wirtschaftsnachrichten wird deutlich, dass die allgemeine Dynamik erheblich zugenommen hat. Aufgrund der Globalisierung, wirtschaftlicher Veränderungen und technologischer Innovationen verändert sich das Kundenverhalten, auf das Unternehmen reagieren müssen. Das neue Wettbewerbsumfeld führt zu neuen Marktstrukturen und zwingt Unternehmen somit, sich auf allen Ebenen zu verändern. Um in einem solchen Umfeld erfolgreich zu agieren, müssen Unternehmen sich weiterentwickeln und anpassen, um ihre Wettbewerbsfähigkeit zu erhalten.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufbauwissen Pflege Kommunikation und Beratung, Fachbücher von Veronika Schraut, Larissa AlbrechtAufbauwissen Pflege – die Lehrbuch-Reihe für die generalistische Pflegeausbildung! Für Ihre Pflegeausbildung lernen Sie speziell aus Kompetenzbereich II die Kommunikation mit Pflegeempfängerinnen und Pflegeempfängern sowie Bezugspersonen zu gestalten und eine angemessene Information sicherzustellen. Schulung und Beratung können Sie verantwortlich organisieren, gestalten, steuern und evaluieren. Das Buch bietet Ihnen alles, was Sie dazu wissen müssen: Gestaltung von Beratung, Empathie, Reflexion professioneller Kommunikation, Konfliktlösung und kritischen Themen wie Macht und Machtmissbrauch, Teamarbeit und Führung und vieles mehr. Jeder Band der Reihe nimmt einen thematischen Schwerpunkt der neuen generalistischen Pflegeausbildung in den Blick. Dieser bezieht sich in der Regel auf einen Kompetenzbereich der bundeseinheitlichen Ausbildungs- und Prüfungsverordnung. Die Inhaltsauswahl orientiert sich an den alltäglichen Anforderungen der Pflegenden in der Praxis. Dennoch werden auch alle wichtigen theoretischen Hintergründe für die jeweiligen Kompetenzbereiche angesprochen. Kästen wie Tipps für die Praxis, Fallbeispiele und kritische Blicke bieten den optimalen Bezug zur Praxis und helfen den Auszubildenden bei Transferleistungen und beim Reflektieren. Wiederholungsfragen am Ende eines jeden Kapitels ermöglichen den Auszubildenden, den eigenen Wissensstand zu überprüfen und sich auf die schriftliche und mündliche Prüfung vorzubereiten. Aufbauwissen Pflege – optimal zur Vorbereitung auf Zwischenprüfung, Abschlussprüfung und Bachelorprüfung. Das Buch eignet sich für: - Auszubildende und Lehrende in der generalistischen Pflegeausbildung.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beratung und Case Management, Fachbücher von Rainer Wolf WendtBeratung ist ein zentraler Bestandteil von Diensten am Menschen. In besonderer Weise gehört sie bei Sorgen und zur Versorgung von Personen zu einem Case Management, das steuernd zur Lösung oder Bewältigung von Problemen hinführt. Die Beiträge im Buch behandeln das Konzept einer sorgenden Beratung in Unterscheidung von anderer Fachberatung und die Beratungspraxis in Anwendungsbereichen des Case Managements.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovation Management in Sustainable Chemistry, Fachbücher von Gadi RothenbergDie Einbringung des wichtigen Themas der nachhaltigen Chemie in den Kontext industrieller Anwendungen und Prozesse steigert das Know-how von Studierenden der Chemie und des Chemieingenieurwesens, indem akademisches Wissen mit den realen Erfahrungen ihres zukünftigen Berufslebens verknüpft wird. Darüber hinaus bietet dieses Buch die Methodik für Studierende der Betriebswirtschaft und Innovation, um Projekte zu bewerten, sowie für Fachkräfte mit Weiterbildungsbedarf.55,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Erhöhung der Umsatzgrenze auf kleinere Unternehmen aus? Wann sollte eine Firma die Umsatzgrenze erhöhen?
Die Erhöhung der Umsatzgrenze ermöglicht es kleinen Unternehmen, mehr Umsatz zu generieren und ihr Geschäft auszubauen. Eine Firma sollte die Umsatzgrenze erhöhen, wenn sie das Potenzial hat, mehr Kunden zu gewinnen und ihren Umsatz zu steigern. Es ist wichtig, die Auswirkungen einer erhöhten Umsatzgrenze auf die finanzielle Stabilität und das Wachstum des Unternehmens zu berücksichtigen. **
-
Ab welcher Umsatzgrenze müssen Unternehmen Mehrwertsteuer abführen?
Unternehmen müssen Mehrwertsteuer abführen, wenn ihr Jahresumsatz 22.000 Euro übersteigt. Die Mehrwertsteuer beträgt in Deutschland 19%. Unternehmen müssen die Mehrwertsteuer an das Finanzamt abführen. **
-
Was ist die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen?
Die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen, liegt bei 17.500 Euro pro Jahr. Wenn der Umsatz diese Grenze überschreitet, wird das Einkommen auf das ALG2 angerechnet und kann zu einer Kürzung oder Streichung der Leistungen führen. Es ist wichtig, dass Kleinunternehmer ihre Einnahmen und Ausgaben genau dokumentieren, um die Umsatzgrenze einzuhalten und Probleme mit dem ALG2 zu vermeiden. **
-
Was ist ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro?
Ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro bezieht sich auf die Kleinunternehmerregelung in Deutschland. Diese Regelung ermöglicht es Unternehmen, von der Umsatzsteuer befreit zu sein, solange der Jahresumsatz 12.350 Euro nicht übersteigt. Das Unternehmen muss keine Umsatzsteuer an das Finanzamt abführen, kann jedoch auch keine Vorsteuer geltend machen. **
Ähnliche Suchbegriffe für Umsatzgrenze
-
Diagnostik und Beratung in der Unterstützten Kommunikation, Fachbücher von Jens Boenisch, Stefanie SachseDiagnostik und Beratung werden häufig getrennt voneinander dargestellt und diskutiert. In der Unterstützten Kommunikation sind sie jedoch untrennbar miteinander verbunden: Diagnostik vollzieht sich in Beratungssituationen ebenso wie sich Beratungsanlässe aus der Diagnostik ergeben. Die Chancen, die aus der praktizierten Einheit von Diagnostik und Beratung resultieren, sind zentrale Themen dieses Buches. Eine Synthese aus theoretischen Konzepten, Forschungsergebnissen und Praxisreflexionen liefert gleichermassen wissenschaftliche Erkenntnisse und Hinweise für die Diagnose- und Förderpraxis. Die Autoren stellen ein neues diagnostisches Instrumentarium mit dem Ziel der Interventionsplanung vor. Die Handreichung UK-Diagnostik wird in einem ausführlichen Manual erläutert und ihre Anwendung anhand von Beispielen dargestellt. Alle Materialien stehen als Vorlagen zum Praxiseinsatz zur Verfügung. Die enge Verbindung von Diagnostik, Beratung und Intervention wird vertiefend anhand von Praxisbeispielen dargestellt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ISE Strategic Management of Technological Innovation, Fachbücher von Melissa SchillingMelissa Schillings "Strategic Management of Technological Innovation" ist der führende Text zum Thema Innovationsstrategie weltweit. Das Buch behandelt das Thema Innovationsmanagement als strategischen Prozess und ist so strukturiert, dass es den strategischen Managementprozess widerspiegelt, der in den meisten Strategielehrbüchern verwendet wird. Es reicht von der Bewertung der Wettbewerbsdynamik einer Situation über die Strategieformulierung bis hin zur Strategieumsetzung. Während das Buch praktische Anwendungen und Beispiele betont, bietet es auch eine systematische Abdeckung der bestehenden Forschung sowie Fussnoten, die zu weiterführenden Lektüren anregen. Es ist als Haupttext für Kurse in strategischem Management, Innovation und Produktentwicklung konzipiert und berücksichtigt die Bedürfnisse sowohl von Betriebswirtschafts- als auch von Ingenieurstudenten.56,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovation Management: The Leadership Role of the CEO, Schulbücher von Ilir HajdiniDas Schulbuch 'Innovation Management: The Leadership Role of the CEO' bietet eine fundierte Analyse der Rolle von Führungskräften, insbesondere der Chief Executive Officers, im Innovationsmanagement. Das Werk basiert auf einer vergleichenden Fallstudie, die die Führungsstile und strategischen Entscheidungen von CEOs in führenden Online-Unternehmen wie Yahoo und Google untersucht. Es beleuchtet, wie CEOs durch ihre Entscheidungen in den Bereichen Strategie, Akquisitionen und Management den Innovationsprozess in Unternehmen massgeblich beeinflussen. Das Buch richtet sich an Studierende und Fachleute im Bereich Betriebswirtschaft und Management, die ein tieferes Verständnis für die Dynamiken moderner Unternehmensführung und Innovationsprozesse entwickeln möchten. Die Inhalte werden durch praxisnahe Fallstudien und theoretische Ansätze untermauert, was einen praxisorientierten Zugang zu komplexen Managementthemen ermöglicht. Die Analyse der Führungsrolle im Kontext von Innovation bietet wertvolle Einblicke in die Herausforderungen und Chancen, die mit der Modernisierung von Geschäftsmodellen verbunden sind. Zudem werden die theoretischen Grundlagen mit empirischen Beispielen verknüpft, um die praktische Relevanz der Forschungsergebnisse zu unterstreichen.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Umsatzgrenze gilt für Kleinunternehmer, um von der Umsatzsteuer befreit zu werden?
Die Umsatzgrenze für Kleinunternehmer beträgt 22.000 Euro im Jahr. Wenn der Umsatz diese Grenze nicht überschreitet, sind sie von der Umsatzsteuer befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer ausweisen. **
-
Was ist die Umsatzgrenze für Kleinunternehmer, die zur Befreiung von der Umsatzsteuerpflicht führt?
Die Umsatzgrenze für Kleinunternehmer liegt bei 22.000 Euro pro Jahr. Wenn der Umsatz des Kleinunternehmers diese Grenze nicht übersteigt, ist er von der Umsatzsteuerpflicht befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. **
-
Was ist die Umsatzgrenze, bei der ein Unternehmen steuerrechtlich als Kleinunternehmen eingestuft wird?
Die Umsatzgrenze für Kleinunternehmen beträgt in Deutschland 22.000 Euro im Jahr. Unternehmen, die diesen Betrag nicht überschreiten, sind von der Umsatzsteuer befreit. Sie können außerdem die Kleinunternehmerregelung in Anspruch nehmen und sind somit nicht verpflichtet, Umsatzsteuer auszuweisen. **
-
Was ist die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren?
Die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren, liegt in Deutschland bei 600.000 Euro pro Jahr. Unternehmen, die diese Grenze nicht überschreiten, können von der Kleinunternehmerregelung Gebrauch machen und sind von der Umsatzsteuer befreit. Kleine Unternehmen mit einem Umsatz zwischen 17.500 Euro und 50.000 Euro können außerdem die Kleinunternehmerregelung für die Einkommensteuer in Anspruch nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.